Desfalco millonario: Destapan irregularidades por 42 millones de pesos en la gestión de Héctor Gordillo
 Juliana Zenteno
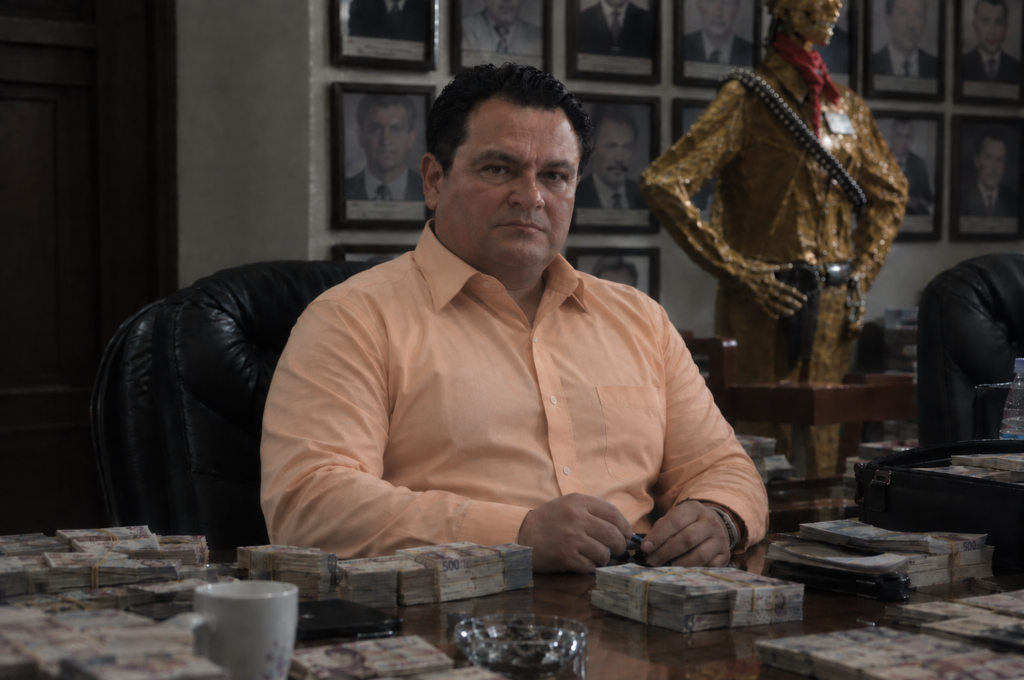
Tenancingo, Estado de México. — Un escandaloso manejo de recursos públicos sacude a la administración del exalcalde Héctor Gordillo Sánchez (2022-2024), tras confirmarse observaciones financieras y anomalías que suman un boquete patrimonial de 42 millones de pesos en la hacienda municipal.
Las auditorías e investigaciones en curso detectaron sobrecostos sistemáticos, alteración de presupuestos y opacidad en la ejecución de obra pública durante el trienio anterior. La documentación oficial revela inconsistencias severas entre los montos aprobados originalmente por el Cabildo y las cifras desorbitadas que finalmente se pagaron a empresas contratistas.
El modus operandi incluyó ampliaciones contractuales extemporáneas, modificaciones administrativas arbitrarias y autorizaciones de pagos inflados sin justificación técnica. Estas maniobras incrementaron drásticamente el costo de proyectos clave de infraestructura en la demarcación, dejando al descubierto una red de drenaje de fondos públicos.
Sumado a la alteración de costos, las pesquisas documentan la imposición de un esquema de extorsión institucionalizado, mediante el cual exigieron un porcentaje de retorno (“moche”) a las constructoras para otorgar los contratos de obra. Este cobro ilegal de comisiones confirma la operatividad ilícita con la que gestionaron el erario durante la gestión de Gordillo Sánchez.
Frente al desvío comprobado de los 42 millones de pesos, las autoridades de fiscalización ejecutan la revisión exhaustiva de expedientes, facturas, comprobantes fiscales, modificaciones presupuestales y transferencias bancarias. La investigación establece con claridad la responsabilidad penal y administrativa de los exfuncionarios involucrados, catalogando el caso no como una simple falla burocrática, sino como un delito consumado contra el patrimonio municipal.
El destape del fraude de 42 millones de pesos detona una severa crisis política e interpela de manera directa las investigaciones por nexos con el crimen organizado y amenazas contra periodistas ejercidas durante el mismo trienio. Las pruebas integradas en la carpeta de investigación demuestran la vinculación entre la corrupción financiera y el amedrentamiento a la prensa local.
Las pruebas periciales sustentan el origen y destino del dinero robado: facturaciones falsas, obras inconclusas cobradas al cien por ciento y pagos a empresas fantasma. El desglose contractual evidencia el patrón sistemático de simulación en el avance físico de los trabajos frente al flujo de efectivo desembolsado.
Con los expedientes integrados y los peritajes contables concluidos, la trazabilidad del dinero confirma el delito. Las autoridades judiciales alistan las órdenes correspondientes para fincar responsabilidades ejecutivas y recuperar el dinero extraído de las arcas públicas.